كيفية تجنب مسرح الابتكار: دليل تشخيصي
مسرح الابتكار هو نشاط يشير إلى الابتكار بدون نتائج ممولة. استخدم قائمة التحقق هذه المكونة من 12 علامة لتشخيصه، وتتبع الأسباب الجذرية، وإصلاحه.
معظم برامج الابتكار المؤسسي ليست مصممة لإنتاج الابتكار. بل هي مصممة لإظهار أن الابتكار يحدث.
قد يبدو ذلك قاسياً، لكنه يوضح السبب وراء قدرة العديد من المنظمات على الإشارة إلى جداول أعمال ممتلئة، وورش عمل مكتملة، وعروض تقديمية مليئة بالشرائح، بينما لا تزال تكافح لإظهار إيرادات جديدة، أو نتائج أفضل للعملاء، أو مكاسب قابلة للقياس في القدرات.
إذا كان هذا يبدو مألوفاً، فالمشكلة عادة ليست الدافع. إنها تصميم البرنامج.
يشرح هذا الدليل كيفية اكتشاف "مسرح الابتكار" مبكرًا وما يجب تغييره حتى يكون للأفكار مسار حقيقي للتنفيذ الممول.
ما هو الاختبار الوحيد الذي يكشف ما إذا كان برنامج الابتكار لديك مجرد مسرح؟
خلاصة. الاختبار الحقيقي هو تحمّل عواقب القرارات: تمتلك وظيفة الابتكار الحقيقية ميزانية يمكنها إنفاقها، ومشروعاً تستطيع إلغاءه، ورهاناً يمكنها تمويله، ويجري قياس أدائها بناءً على النتائج التي تحققها تلك الخيارات. أما وظيفة المسرح فتكتفي بالأنشطة وتُلقي بالعواقب على عاتق جهة أخرى. قيّم برنامجك وفقاً لهذا المحور الفردي قبل الاطلاع على أي قائمة تدقيق.
كل شيء آخر ينبع من هذا الأساس. عندما لا يستطيع فريق الابتكار إيقاف مشروع متعثر أو تمويل مشروع واعد دون تمرير القرار عبر مدير تنفيذي في قطاع الأعمال الأساسي، فإن حوافزه تنصبّ على الظهور بمظهر المنشغل بدلاً من تقديم قيمة حقيقية. وتتراكم الأنشطة بينما تغيب النتائج. هذه مسألة تتعلق بـ رأس مال الابتكار: من يتحكم فعلياً في الأموال وراء أي رهان، وليس مجرد من يُنسب إليه الفضل في طرح الفكرة.
إن أي مختبر ابتكار يفتقر إلى حساب للأرباح والخسائر (P&L) وإلى سلطة إيقاف مشاريعه أو تمويلها هو مسرح بحكم تصميمه، ولن يُغيّر ذلك أي تغيير للهوية المؤسسية أو لوحة مؤشرات أداء أو خطابات تشجيعية من القيادة. هذا تقييم للآليات وليس للنوايا. فالعاملون في هذه المختبرات غالباً ما يكونون ملتزمين وأكفاء، غير أن الهيكل التنظيمي الذي يعملون ضمنه يكافئ مظاهر الابتكار ويعاقب على المخاطرة التي يتطلبها الابتكار الحقيقي؛ ولذلك لا ينتج سوى تلك المظاهر.
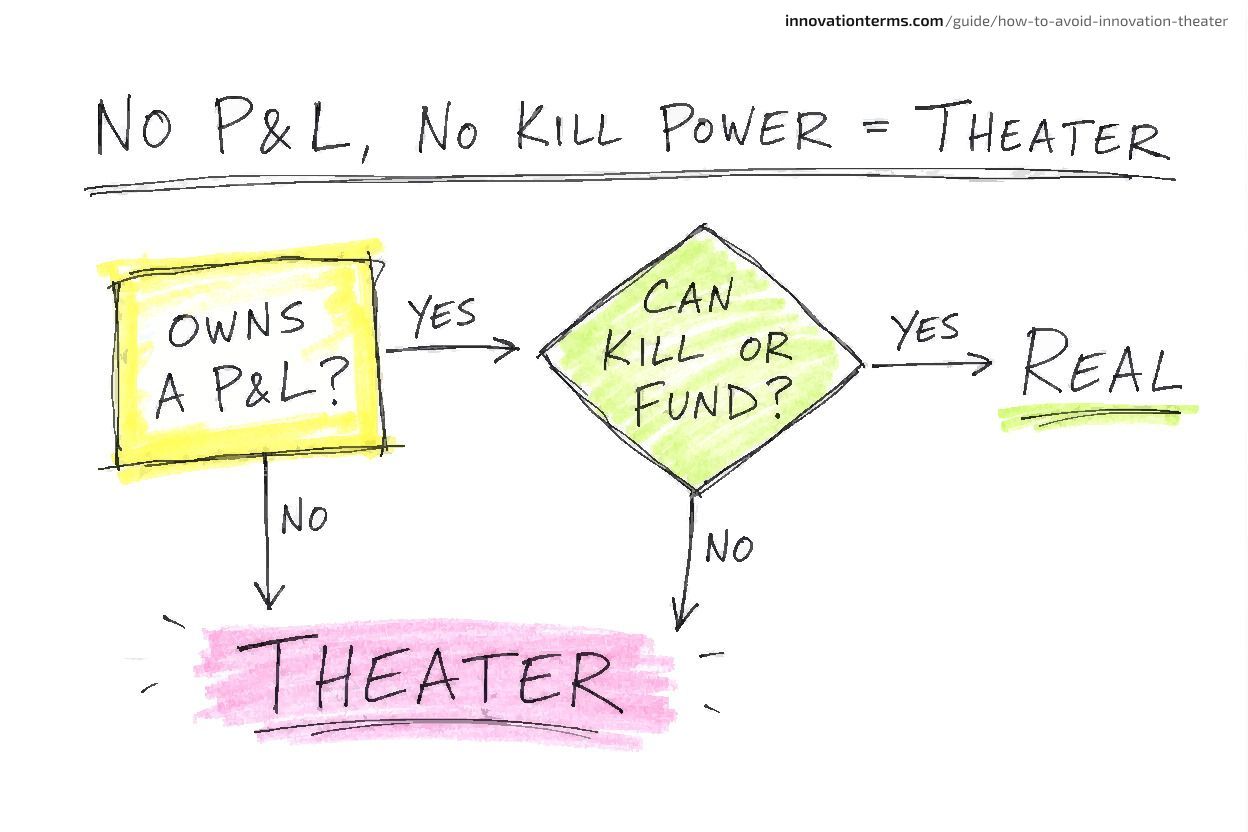
يُظهر قطاع الدفاع النمط نفسه خارج عالم الشركات. ففي مراجعته لمكاتب الابتكار في البنتاغون، خلص تود هاريسون، المحلل في مركز الدراسات الاستراتيجية والدولية (CSIS)، إلى أن هذه الجهود لا تعدو كونها مسرحاً في غياب التمويل والصلاحيات. فالمتغير الحاسم هو حقوق اتخاذ القرار، وليس الحماس. ويصف كتاب Corporate Explorer كيف يبدو النموذج الفعّال في الواقع: في أمازون، فإن فريق البيتزا المزدوجة (two-pizza team) الذي يعمل بمقياس واحد متفق عليه ويملك حرية التصرف "يصبح بمثابة حساب للأرباح والخسائر (P&L)"، ويعمل قائد الفريق "كمدير عام مصغر". ضع هذه الصورة إلى جانب برنامجك، فهذه المقارنة هي الاختبار الحقيقي.
ما هو مسرح الابتكار، وأين يقصر تعريف ستيف بلانك؟
خلاصة. مسرح الابتكار هو نشاط تنظيمي، مثل الهاكاثونات، يُعطي مظهر الابتكار دون تقديم مخرجات قابلة للتطبيق أو إحداث أي أثر في الإيرادات أو الأرباح أو الحصة السوقية. صاغ ستيف بلانك هذا المصطلح، وتعريفه دقيق، لكنه يتوقف عند خطوة واحدة تسبق السبب الفعلي.
صاغ ستيف بلانك مصطلح مسرح الابتكار في مقال نُشر في مجلة هارفارد بزنس ريفيو عام 2019، وظل تعريفه متماسكاً ومقنعاً. إذ وصف فيه عمليات إعادة الهيكلة التنظيمية ودورات التفكير التصميمي وورش العمل التي تخلق مظهر التحول دون أن تسفر إلا نادراً عن منتج قابل للنشر، وكانت رؤيته واضحة ومباشرة: لا شيء من ذلك من شأنه أن "يزيد من إيرادات الشركات أو أرباحها أو حصتها في السوق". وبعد بضع سنوات في تسجيل مرئي، عبّر بلانك عن الأمر بعبارات أكثر بساطة ورسخت صورته في الأذهان:
تقرر تشغيل مسرّعات أو حاضنات أعمال... ظناً منها أن ذلك يمثل بطريقة ما العصا السحرية لخلق قيمة حقيقية جديدة للشركة، ولكن ما ينتجه ذلك في الواقع عادةً هو أكواب القهوة، والأشرطة المعلقة للبطاقات، والملصقات الجدارية... مع مخرجات ضئيلة للغاية لا تحرك ساكناً في الإيرادات أو الأرباح.
— ستيف بلانك، جلسة حوارية مع InnoLead (2022)
وفي مقال له بمجلة فوربس عام 2020، لخص تينداي فيكي الاختبار في عبارة واحدة: "ما إذا كان يخلق قيمة للشركة أم لا". والسؤال التالي (الذي يتمحور حوله هذا الدليل) هو: ما هي الخاصية الهيكلية التي تجعل تحقيق ذلك ممكناً؟
مسرح الابتكار في مواجهة الابتكار الحقيقي: كيف يُطبّق الاختبار عملياً؟
خلاصة. قد يبدو الابتكار الحقيقي ومسرح الابتكار متطابقين من الخارج: نفس العروض التجريبية، ونفس الحماس، ونفس العروض التقديمية. لكنهما يختلفان جذرياً في خمسة محاور هيكلية: من يملك الميزانية، ومن يستطيع إلغاء المشروع، ومن يمتلك حقوق اتخاذ القرار، وما هو المقياس المعتمد، وهل يوجد مسار لإعادة دمج المخرجات في صلب الأعمال. قيّم برنامجك عبر هذه المحاور الخمسة.
لا يظهر الفرق في طبيعة الأنشطة، بل في الروابط والبنية التحتية الكامنة خلفها. فالمختبر الذي يقدم تقاريره خارج وحدات الأعمال بتكليف واسع لإحداث تحول جذري يبدو رائعاً في الظاهر، لكنه سرعان ما يُعاد امتصاصه أو تفكيكه؛ لأن الكتاب نفسه الذي يشيد بنموذج أمازون يشير إلى أن المختبرات القائمة على نهج من الأعلى إلى الأسفل تدفع "العديد من الشركات إلى التشكيك في جدوى هذه الفِرق". والجدول أدناه يوضح هذا الاختبار بشكل ملموس.
| المحور الهيكلي | مسرح الابتكار | الابتكار الحقيقي | المصدر |
|---|---|---|---|
| الميزانية | بند تكاليف عامة مركزية، تُنفق سواء أُطلق أي منتج أم لا | حساب مستقل للأرباح والخسائر، يُموَّل بناءً على مراحل إنجاز يملكها الفريق | Corporate Explorer |
| سلطة الإلغاء | تموت المشاريع بسبب الإهمال أو إعادة الهيكلة أو انشغال الراعي التنفيذي | يمكن للفريق التصويت على إلغاء مراهناته بنفسه | Corporate Explorer |
| حقوق اتخاذ القرار | تمر الموافقات عبر مديرين تنفيذيين في قطاع الأعمال الأساسي ترتبط مسيراتهم المهنية بالنموذج القائم | يتصرف قائد الفريق كمدير عام مصغر | maccelerator / Corporate Explorer |
| المقياس الأساسي | النشاط: الأفكار المقدمة، والفعاليات المنعقدة، والعروض التجريبية | الإنتاجية الفعلية: الإيرادات المحققة، والمشاريع الممولة أو الملغاة | Maurya |
| خط التبعية الإدارية | معزول بالكامل خارج قطاعات الأعمال دون مسار واضح للعودة | مدمج، مع مسار موثق لنقل المخرجات إلى العمليات التشغيلية | Corporate Explorer / Walmart |
اقرأ عمود مسرح الابتكار لتحصل على التشخيص، واقرأ عمود الابتكار الحقيقي لتحصل على مواصفات الحل. تحصل معظم البرامج على تقييم مسرح في أربعة محاور، وتقييم حقيقي في محور واحد فقط، وغالباً ما يكون هذا المحور هو المقياس الذي يتمنون لو يُقاس أداؤهم بناءً عليه، لا المقياس الذي يُحاسَبون عليه فعلياً. التمرين الصادق يقتضي تحديد موقعك الحقيقي اليوم، لا ما تُظهره لك مجاملات الهيكل التنظيمي. فالبرنامج الذي يحصل على تقييم مسرح في الميزانية وسلطة الإلغاء سينتج مسرحاً بصرف النظر عن مدى تركيز لوحة المؤشرات على النتائج، لأن لوحة المؤشرات لا يمكنها تمويل أي شيء أو إلغاؤه؛ بل تكتفي بالعدّ فحسب. وما يحدده عمود الابتكار الحقيقي هو ما يطلق عليه علماء التنظيم المنظمة بارعة الممارسة (ambidextrous organization)، وهي منظمة مصممة لاستغلال الأعمال القائمة واستكشاف مراهنات جديدة كلياً في آن واحد، وهو ما يتطلب بنود أرباح وخسائر منفصلة وحقوق اتخاذ قرار مستقلة، وليس مجرد طوابق منفصلة في المبنى نفسه.
ما هي علامات مسرح الابتكار؟ قائمة تدقيق من 12 مؤشراً
خلاصة. تتجمع هذه المؤشرات في أربع مجموعات: طقوس دون متابعة أو تنفيذ، ومختبرات تفتقر إلى حساب أرباح وخسائر، وبوابات أفكار لا تتخذ قرارات، ومؤشرات أداء رئيسية تقيس الأنشطة بدلاً من النتائج. إذا وجدت ستة مؤشرات أو أكثر من المؤشرات الاثني عشر أدناه، فإن برنامجك أقرب إلى المسرح منه إلى الابتكار.
طبّق هذه القائمة على مؤسستك. كل مؤشر هو عرض لغياب خاصية هيكلية أساسية، ولهذا السبب فإن معالجة العرض دون إصلاح الهيكل التنظيمي لن تجدي نفعاً.
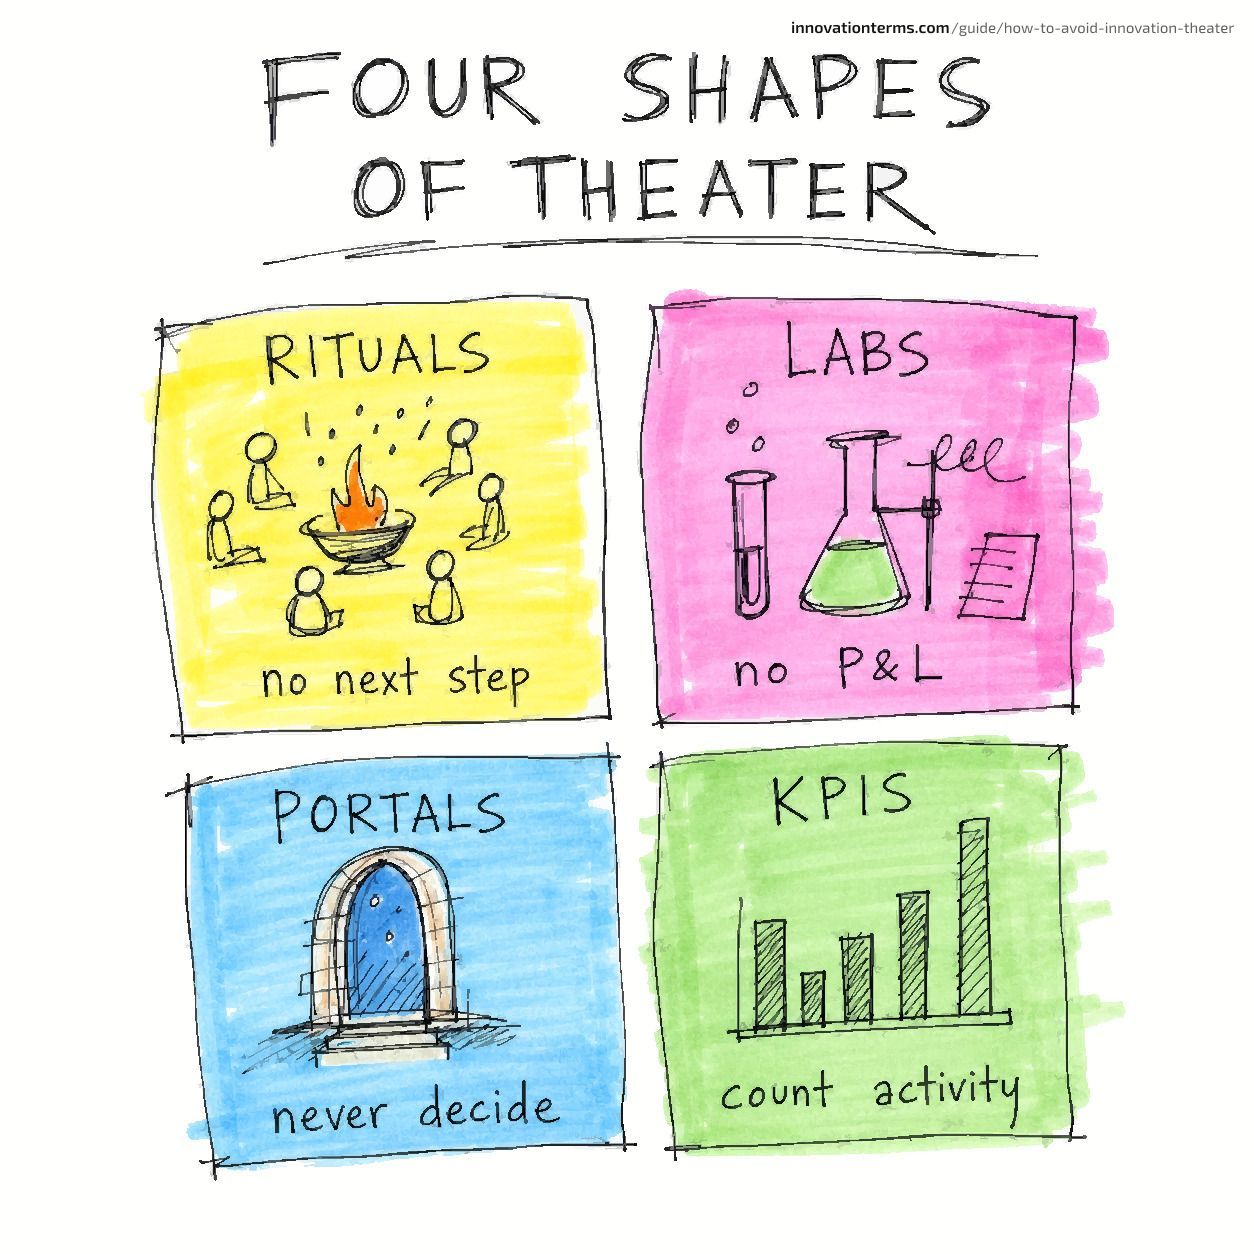
طقوس دون متابعة وتنفيذ
- تُقام الهاكاثونات وأيام العروض التجريبية وفق جدول زمني محدد، ولكن لا يحصل أي مشروع فائز على خطوة تالية ممولة. ويكمن تشخيص بلانك نفسه لفشل هذه الطقوس في السؤال غير المُجاب عنه: أين تذهب المخرجات؟ والذي يُرد عليه عادةً بأن "هذه أنشطة غير مدرجة في الميزانية أو الجدول الزمني وسنعود إليها العام المقبل".
- قمة ابتكار سنوية تتضمن كلمة رئيسية لأحد المديرين التنفيذيين، دون تسجيل أي قرار بعدها.
- ورش عمل التفكير التصميمي التي تنتج ملاحظات ملصقة وصوراً تذكارية، ثم لا شيء بعدها.
مختبرات بلا حساب أرباح وخسائر
- مختبر ابتكار يمتلك ميزانية لم يحددها بنفسه ولا يستطيع الدفاع عن استمرارها بناءً على مراحل الإنجاز.
- مختبر يقدم تقاريره خارج جميع وحدات الأعمال ولا يملك أي مسار لتسليم منتجاته إلى العمليات التشغيلية.
- مختبر يُوصف نجاحه بصفات إنشائية (حيوي، متقدم في تفكيره) بدلاً من أرقام ومؤشرات يُحاسَب عليها.
بوابات أفكار لا تتخذ قرارات
- بوابة أفكار أو صندوق مقترحات يضم آلاف المشاركات دون أي سجل منشور يوضح ما تم تمويله أو استبعاده أو أسباب ذلك. هنا تنهار عملية إدارة الأفكار لتتحول إلى مجرد جمع دون تقييم أو حسم.
- أفكار تتعثر لأن "أهداف الإيرادات أو الأرباح تُطبَّق عليها قبل الأوان"، وهو إخفاق حذر منه وولكوت وليبيتز في كتابهما الصادر عام 2010 بعنوان Grow from Within.
- بوابة مقياسها الرئيسي هو عدد المشاركات المستلمة، وليس عدد القرارات المتخذة.
مؤشرات أداء رئيسية تقيس الأنشطة لا النتائج
- لوحة مؤشرات ترصد الأفكار المقدمة، والفعاليات المنعقدة، والأفراد المدربين، دون وجود بند للإيرادات الناتجة عن المنتجات المطروحة أو المشاريع التي أُوقفت.
- يشير موريا إلى هدف "100 مقابلة مع العملاء" المعتمد في برنامج I-Corps التابع لمؤسسة العلوم الوطنية (NSF)، حيث تتوقف الفرق عند رقم 100 بغض النظر عما تعلمته.
- أي مؤشر أداء رئيسي يمكنك تحقيقه بالكامل بينما تظل إيرادات الشركة وأرباحها ثابتة دون نمو.
إن وجود ستة مؤشرات أو أكثر يُعد تشخيصاً حقيقياً وليس مجرد انطباع عابر. وتوضح الأقسام الثلاثة التالية أسباب تكرار هذه المؤشرات، إذ لا فائدة من قائمة التدقيق إلا إذا حددت سبباً يمكنك تغييره.
لماذا تبني الشركات مسرح الابتكار عن عمد؟
خلاصة. السبب الجذري غير البديهي: غالبًا ما يكون المسرح تصرفًا عقلانيًا. فالمنظمات التي تتعرض لضغوط لتبدو مبتكرة قد تكتسب شرعية حقيقية من أنشطة الابتكار المرئية، بصرف النظر عما إذا كانت تثمر عن أي منتجات مطروحة بالفعل. ولا يمكن للجهود المخلصة وحدها إصلاح هذا الخلل؛ فالمشكلة هيكلية وتكمن في آلية اتخاذ القرارات، وليست قصورًا في الإرادة.
إليك ما تغفله تمامًا معظم قوائم تدقيق الابتكار المزعومة. تناولت دراسة أجريت عام 2023 في Technovation أسباب لجوء الشركات الواقعة تحت وطأة ضغوط الابتكار إلى الإجراءات الرمزية بدلًا من الجوهرية، ووجدت أن التصرفات الرمزية «ليس لها أي تأثير على عملية الابتكار ولكنها تعمل كآليات لاكتساب الشرعية». وهذا يعني: أن المختبر الذي أُطلق لصياغة سردية للمستثمرين أو لإرسال إشارة إلى عميل رئيسي يؤدي بدقة الدور الذي بُني من أجله. هو ببساطة لم يُبنَ لتقديم منتجات نهائية. الحقيقة غير المريحة هي أن المختبر ينجح بالفعل، ولكن في مهمة تختلف تمامًا عن تلك المكتوبة في الكتيب التعريفي.
إن هيكل المختبر يعيد صياغة مفهوم الحل من الأساس. يمكننا تسمية ذلك فخ «بذل المزيد من الجهد»، فلو كان المسرح مشكلة ناتجة عن غياب الإخلاص، لكان بذل مزيد من الإخلاص كافيًا لحلها (وهو ما لا يفلح أبدًا). ونظرًا لكونه استراتيجية لاكتساب الشرعية استجابةً لضغوط خارجية، فإن عبارات التحفيز ترتد عنه كأوراق الملاحظات اللاصقة التي تحاول تثبيتها على عمود خرساني. فالمختبر يقدم المخرجات التي يكافئها هيكله، ببهجة وكفاءة وبدون أي مبرر للتوقف.
ويكمن في العمق حافز ثانٍ أكثر هدوءًا: التحسين المحلي. يوضح تأطير موريا (Maurya) بدقة كيف يمكن لعملية تُدار بإتقان أن تنتج رغم ذلك نتيجة خاطئة.
يبدو نهج «فرّق تسُد» هذا منطقيًا، لكنه يحابي التحسين المحلي على حساب الإنتاجية الإجمالية للنظام على المدى الطويل، أي النتائج الحقيقية.
— آش موريا، LEANSTACK (2019)
ولكن من دون تمويل، وصلاحيات، وتركيز على الاستفادة من الموارد القائمة بدلًا من مجرد التظاهر بالريادة، فإن هذه الجهود لن تتعدى كونها مجرد مسرحية.
— تود هاريسون، CSIS Defense360 (2023)
ما هي الأسباب الجذرية الأخرى لمسرح الابتكار؟
خلاصة. بخلاف الرغبة في إبراز الشرعية، يتبقى سببان جذريان هيكليان. عدم توافق الحوافز، حيث تكافئ مؤشرات الأداء الرئيسية للأنشطة الانشغال الموضعي على حساب إنتاجية النظام ككل. وغياب حقوق اتخاذ القرار، حيث تمر الموافقات عبر مديرين تنفيذيين ترتبط مسيرتهم المهنية بالنشاط التجاري الأساسي الذي يُطلب منهم زعزعته. وكلاهما مشكلتان تتعلقان بالقياس والصلاحيات، لا بالسلوكيات الفردية.
عدم توافق الحوافز: فشل بنية القياس
ليس المسرح إخفاقًا في النوايا؛ بل هو فشل في بنية القياس يكافئ الأشخاص الخطأ على الأمور الخطأ. أطلق آش موريا على هذه الآلية في مقال نُشر عام 2019 اسم: تحسين المسارات الجزئية (sub-funnel optimization). فعندما تربط الحوافز بمؤشر نشاط موضعي، يحقق الأشخاص هذا المؤشر بينما يتدهور أداء النظام ككل. مثال موريا: ركز على جلب العملاء المحتملين وستستنفد ميزانية الإعلانات، وسيرتفع حجم العملاء المحتملين، لكن ستنخفض معدلات التحويل. استبدل العملاء المحتملين بعدد الأفكار المقدمة وستحصل على مشكلة منصات الابتكار في جملة واحدة.
غياب حقوق اتخاذ القرار: مشكلة طبقات الموافقة
السبب الثاني هو الصلاحيات. يعمل المختبر في ظل ما يُطلق عليه أحد التحليلات تفويضًا متناقضًا. فيُطلب منه التجربة والمجازفة، ومع ذلك يتبع هياكل تعاقب على الفشل وتمرر الموافقات عبر طبقات إدارية، و«الأشخاص الذين يمولونها ترتبط مسيراتهم المهنية بتلك النماذج [الحالية]». تخلص دراسة مجلة هارفارد بزنس ريفيو حول أسباب فشل مختبرات الابتكار إلى النتيجة ذاتها: تفشل المختبرات بسبب غياب التوافق مع النشاط التجاري، وغياب المؤشرات التي تتبع النجاح، وانعدام التوازن داخل الفريق. فالمدير التنفيذي الذي تعتمد مكافأته على هامش أرباح النشاط التجاري الأساسي لهذا الربع لن يمنح الضوء الأخضر لرهان يهدد هذه الأرباح — وهذا ما يُعرف بالمنطق السائد (dominant logic)، وهو الإطار المعرفي الذي يوجه قادة النشاط الأساسي نحو العملاء الحاليين وبعيدًا عن الرهانات المزعزعة، ليعمل النظام كما صُمم له تمامًا، بصرف النظر عن خطابات الابتكار الرنانة في الاجتماعات العامة. المشكلة أن حق اتخاذ القرار وُضع في المكان الخطأ.
هل يمكن لمسرح الابتكار أن يكون عقلانيًا؟ الحالات الحدية
خلاصة. أحيانًا. عندما تكون المهمة المطلوبة هي إظهار الابتكار للعملاء أو المستثمرين أو سوق المواهب، فإن الأنشطة المرئية تؤدي هذا الغرض بنجاح. دون الحاجة إلى تقديم منتج. هذه حجة واقعية وقوية يجدر بنا الاعتراف بها قبل تفنيدها: فإدراك دور إبراز الإشارات يختلف تمامًا عن الخلط بينه وبين الابتكار الفعلي.
تجادل ورقة بحثية نُشرت عام 2024 في Journal of Product Innovation Management بأن المسرح يمكن أن يكون عملية بناءة. وتدرس الورقة التصميم الثقافي الترفيهي لوحدات المشاريع المشتركة للشركات (طاولات كرة القدم، ومصطلحات الشركات الناشئة، ومكعبات الليغو) وتحدد وظيفة حقيقية تؤديها هذه المظاهر: توفير ثقافة مضادة هروبية داخل مؤسسة تتسم بالجمود. وتشير الورقة إلى «إمكانية النظر إلى مسرح الابتكار كعملية بناءة في ممارسات إدارة الابتكار المعاصرة». وتلك الوظيفة البناءة التي تصفها هي توجيه الانتباه داخل شركة جامدة، وهي مهمة حقيقية. لكن هذا ليس مبررًا لتمويل طاولة كرة القدم من ميزانية الابتكار واعتبارها محفظة استثمارية.
في الواقع، قد لا تحتاج إلى توليد نمو حقيقي من أنشطة الابتكار نفسها — قد تحتاج فقط إلى إثبات أن المؤسسة تتسم بالابتكار.
— أليكس سلاوسبي، جلسة حوارية في InnoLead (2022)
قد يكون إرسال الإشارات هو الهدف الأساسي من البرنامج بأكمله، وتلك مهمة تسويقية. المشكلة تكمن في تمويل هذه المظاهر من ميزانية الابتكار وتقديم التقارير عنها على أنها ابتكار. يضع رد بلانك في الجلسة الحوارية ذاتها حدًا فاصلًا بوضوح: إذا كان الهدف هو أن تبدو مبتكرًا، «فهذا يدخل في إطار التسويق للشركة»، وسيكون إنفاق هذه الأموال أكثر نفعًا ضمن ميزانية التسويق أو بتسليمها إلى فرق تطوير المنتجات الحالية.
بلغة الأرقام: لماذا تضمن مؤشرات أداء الأنشطة وجود المسرح؟
خلاصة. تقيس مؤشرات الأنشطة ومؤشرات النتائج أمورًا مختلفة تمامًا، وأي برنامج يُبنى حول الأنشطة سيراكم الأنشطة على الدوام مع حرمان النتائج من الموارد. يوضح الجدول أدناه الفارق بينهما. والقاعدة بسيطة: إذا كان بإمكانك تحقيق المؤشر بالكامل بينما تظل الإيرادات ثابتة، فهو مؤشر نشاط.
الدليل التجريبي قاطع وصريح. توصلت دراسة أُجريت عام 2019 واعتمد عليها كتاب Innovation Scorecard إلى أن معظم الشركات المتوسطة إلى الكبيرة تقيس الابتكار بمقاييس مالية وغير مالية تفتقر إلى أي رابط منطقي بينها. هذا هو المحرك الخفي للمسرح: لوحة مؤشرات مكتظة بالبيانات، مع غياب تام للربط بينها وبين الإيرادات الإجمالية أو صافي الأرباح.
| نوع المؤشر | أمثلة شائعة | ما يكافئه فعليًا | المصدر |
|---|---|---|---|
| النشاط | الأفكار المقدمة، الهاكاثونات المنظمة، الأفراد المدربون، العروض التوضيحية المنفذة | الانشغال الموضعي ونسب الحصص القابلة للتلاعب | موريا (Maurya) |
| الإنتاجية الإجمالية (Throughput) | الأفكار الممولة، المشاريع الملغاة، الإيرادات المحققة فعليًا، الوقت المستغرق لتحقيق الإيرادات | اقتناص القيمة على مستوى النظام ككل | Corporate Explorer |
يكمن علاج موريا في مؤشر كلي واحد: الإنتاجية الإجمالية (throughput)، مقاسة بمستوى الزخم والقبول (traction): «المعدل الذي يقتنص به نموذج العمل قيمة قابلة للتحويل إلى أموال من عملائه». والمثال المضاد الذي يثبت صحة ذلك يتمثل في رقم حقيقي وليس شعارًا؛ ففي مسرعة أعمال شركة بوش (Bosch)، والموضحة في كتاب Corporate Explorer، تنجح المسرعة في تقليص الوقت اللازم لتحقيق إيرادات من مشروع جديد بنسبة 400% مقارنة بمشروع لا يمر عبر المسرعة. هذا مؤشر نتائج يقدم قيمة لا يمكن لأي مؤشر نشاط تقديمها أبدًا. أما البرنامج الذي يقيس مجرد الأفكار المقدمة فلن تتاح له أي طريقة لرؤية هذا التأثير.
الحل 1: كيف تمنح وحدة الابتكار حساب أرباح وخسائر (P&L) وسلطة الإلغاء؟
خلاصة. امنح الوحدة بند ميزانية حقيقيًا ومؤشر نتائج فرديًا تملكه بالكامل. وأضف إلى ذلك سلطة دائمة لإلغاء مشاريعها الخاصة وتمويل المشاريع المتبقية. يحول هذا الفريق إلى مركز ربح وخسارة مصغر يتصرف قائده كمدير عام، وهو الفارق الهيكلي الجوهري بين الابتكار الحقيقي ومسرح الابتكار.
إذا تجاهلت هذا الحل، فستكون بقية الحلول تجميلية بحتة. فسجل القرارات الذي لا تسنده سلطة فعلية ليس سوى لوحة مؤشرات أنشطة ذات مظهر أكثر أناقة. تكمن الآلية، المستوحاة من نموذج أمازون في كتاب Corporate Explorer، في اختزال نجاح الفريق في مؤشر واحد متفق عليه إلى جانب حرية التصرف، بحيث «تصبح الوحدة بمثابة مركز أرباح وخسائر (P&L)» ويديرها قائدها «كمدير عام مصغر». إن تملك الرقم يغير السلوك، لأن الفريق حينها يتحمل التبعات المباشرة لنتائجه.
إن سلطة إلغاء المشاريع هي الشق الذي يجري تجاهله عادةً، رغم أنها الأهم؛ فـ منظومة الابتكار الصحية تلغي مشاريع أكثر مما تطرح في السوق.
ما يصل إلى ثلثي الفرق يصوتون لإلغاء أفكارهم بأنفسهم في هذه المرحلة
— بينز وهاريلد وأورايلي، Corporate Explorer (2022)
لا يمكن اتخاذ قرارات الإلغاء الطوعية إلا إذا قيس أداء الفريق بناءً على مخرجات المحفظة ككل، وليس على الدفاع عن مشروع بعينه. توصلت وحدة X التابعة لشركة ألفابت إلى نفس الانضباط من خلال هيكل التمويل: إذ يتيح إعادة هيكلتها عام 2024 للمشاريع الانفصال كشركات ناشئة مستقلة يدعمها مستثمرون خارجيون، مستبدلة بذلك نموذجًا كانت تمول فيه الشركة الأم كل شيء بالكامل و«لم تكن قادرة سوى على استيعاب عدد محدود من الرهانات الأخرى (Other Bets)». يفرض رأس المال الخارجي انضباط الإلغاء أو التمويل الذي تعجز النفقات العامة الداخلية عن تحقيقه. وبمجرد أن تمتلك الوحدة حساب أرباح وخسائر (P&L)، يصبح بناء ثقافة التجريب مشروعًا بناءً هادفًا لا مجرد شعار، لأن التجارب باتت ذات رهانات حقيقية.
الحل 2: كيف تستبدل لوحة متابعة الأنشطة بسجل للقرارات؟
خلاصة موجزة. استغنِ عن لوحة المؤشرات التي تكتفي بعدّ الأفكار والفعاليات، واستبدلها بسجل قرارات يوثق لكل رهان: الخيار المتخذ (تمويل، تحول مسار، إلغاء)، والتاريخ، والمبرر، والشخص المسؤول، والنتيجة. وتتمثل مجموعة المقاييس المضادة لمسرح الابتكار في: معدل الإلغاء، ومعدل التمويل، والإسناد إلى الخطوط التشغيلية.
إن وحدة الابتكار الحقيقي هي القرار، وليست النشاط. يوضح كتاب Corporate Explorer أن الغاية من التجارب هي تمكين القادة من "اتخاذ القرار بشأن الخطوة التالية: الاستثمار، أو تحويل المسار، أو إلغاء المشروع". وسجل القرارات هو الأداة الميدانية التي تحقق ذلك بدقة؛ فكل صف يمثل رهاناً واحداً، بأعمدة تسجل الأساسيات (القرار، التاريخ، المبرر، المسؤول، النتيجة). وعلى مدار ربع سنوي، يجيب السجل عن الأسئلة الوحيدة المهمة: كم رهاناً موّلنا، وكم رهاناً ألغينا، وما العائد الذي حققته الرهانات المتبقية؟ وهذه هي نفس إشكالية الأدوات التشغيلية التي تعالجها حلقات التغذية الراجعة للابتكار على مستوى المحفظة: صمّم الدائرة قبل أن تثق بالإشارة.
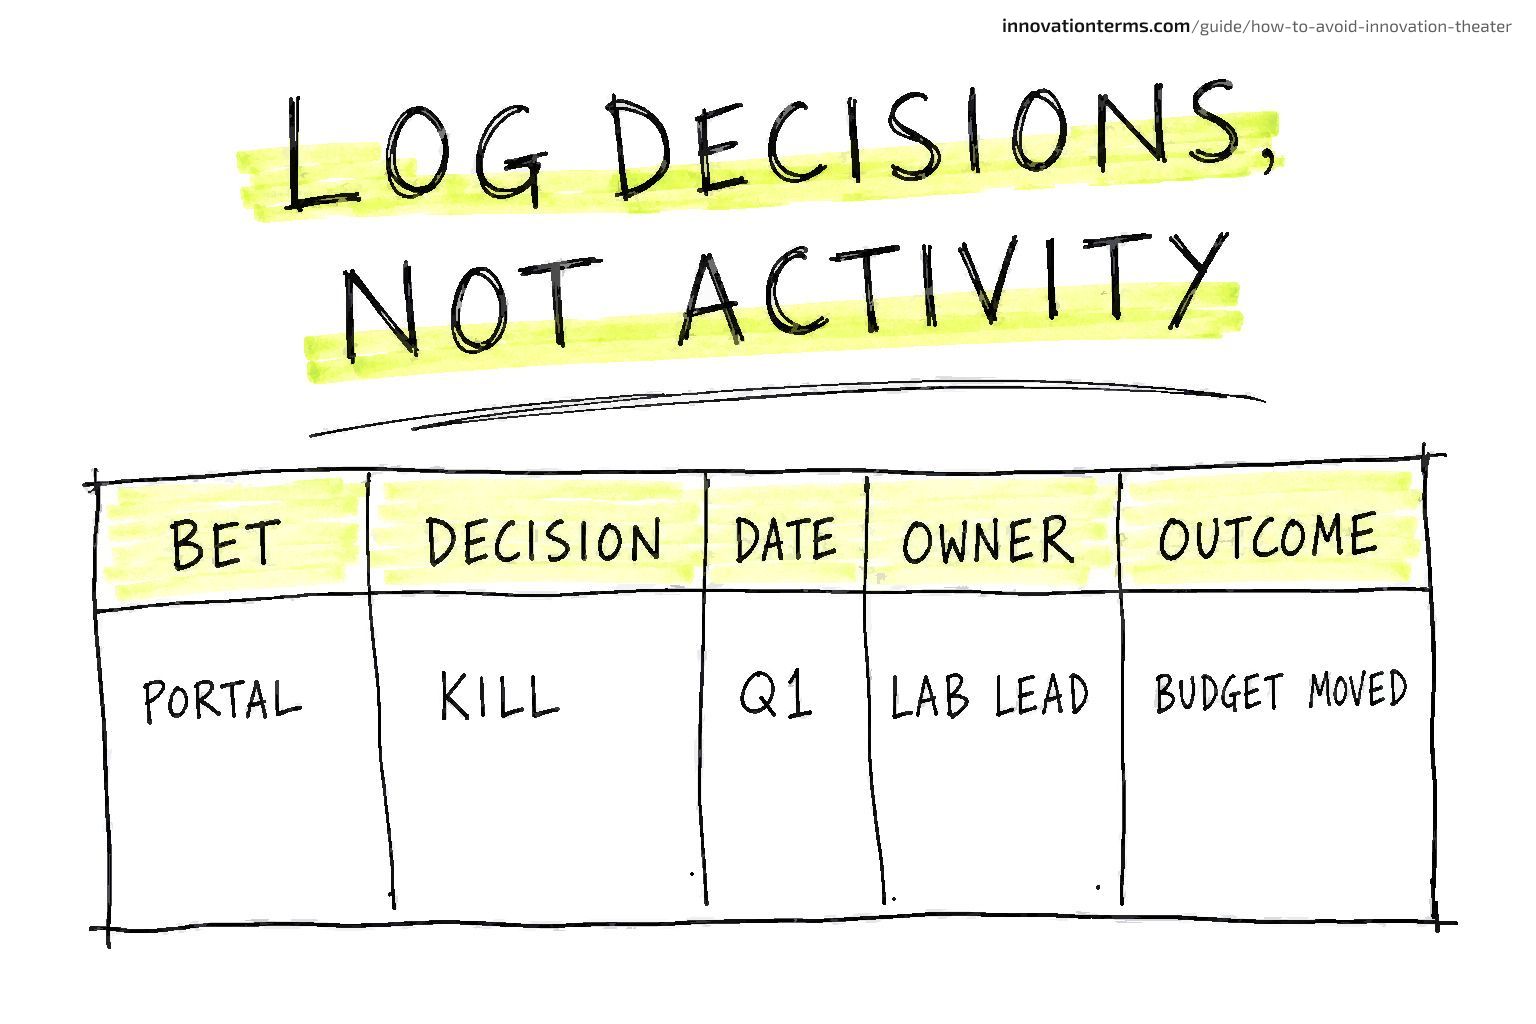
يعالج هذا مباشرةً الخلل في القياس الموضح في القسم السابق. فبينما تفتقر مقاييس الأنشطة إلى أي رابط منطقي بالقيمة، تمثل أعمدة سجل القرارات السلسلة السببية المباشرة: من الاختيار إلى النتيجة، وبشكل قابل للتتبع. وجّه مقترحات إدارة الأفكار لديك مباشرة إلى هذا السجل، بحيث لا يتم مجرد أرشفة المشاركات الواردة عبر البوابة، بل يُبت فيها بقرار مؤرخ ومحدد المسؤولية.
ملاحظتان في التصميم: أولاً، تتبع معدل الإلغاء كمعيار للصحة التشغيلية، لا كمقياس للفشل؛ فالجهة التي لا تلغي شيئاً تفتقر إلى الانضباط ولا تتخذ قرارات فعلية. إن معدل الإلغاء الذاتي لدى Bosch، والذي يبلغ الثلثين، هو علامة على كفاءة المسار وليس هدراً. ثانياً، أسند النتائج إلى الخطوط التشغيلية؛ يجب أن ينتهي السجل بتحقيق إيرادات إضافية، أو تفادي تكاليف، أو تسليم قدرة موثقة إلى وحدة أعمال، وليس بمجرد عرض تجريبي. وبدون هذا العمود الأخير، لن تكون قد فعلت سوى إعادة بناء لوحة متابعة الأنشطة بخطوط أفضل.
الحل 3: كيف توقف الطقوس التي لا تنتج قرارات؟
خلاصة موجزة. راجع كل طقس ابتكاري متكرر وفق سؤال واحد: هل ينتهي بقرار ممول، أو ملغى، أو موثق؟ أوقف الأنشطة التي لا تحقق ذلك، وأعد توجيه ميزانيتها. ليس كل نشاط مسرحاً؛ فالطقس الذي يبني قدرة حقيقية أو يثمر عن قرار يستمر، أما ما لا ينتج عنه سوى صور فوتوغرافية فيجب التخلص منه.
يكمن الحل بأكمله في سؤال واحد يُطرح قبل إدراج أي فعالية في جدول الأعمال: ما القرار الذي سينتج عن هذا، ومن يملك الميزانية للعمل بموجبه؟ يحدد بلانك فشل الطقوس في غياب هذا الحوار؛ حيث يتم تأجيل السؤال عن مآل المخرجات بعبارة "سننظر فيها العام المقبل"، والتي تعني عملياً وبصياغة مهذبة "لن ننظر فيها أبداً". اجعل هذا الحوار شرط الدخول الأساسي؛ فقبل تخصيص موعد لهاكاثون، أو يوم عروض تجريبية، أو قمة ابتكار، حدد القرار الذي سينتج عنه وبند الميزانية المخصص للعمل على المشروع الفائز. وإذا لم يتمكن أحد من تحديده، فالأجدى استغلال الوقت في أمر آخر.
المعيار هنا هو نفسه المطبق في كل موضع: هل ينتج عن ذلك قرار؟ فيوم العروض التجريبية الذي يرفد ثلاثة مشاريع في مسار ممول ليس مسرحاً، بل حدث يفرض اتخاذ القرارات. والهاكاثون الذي يدرب المهندسين على منصة جديدة يبني قدرة فعلية حتى لو لم يُطلق أي منتج خلال تلك العطلة الأسبوعية. العبرة ليست في شكل الطقس، بل فيما إذا كان يتمخض عن قرار أو قدرة مستدامة. إن التمييز بين طقس مفيد يستحق الإبقاء عليه لبناء القدرات وبين طقس مسرحي يكتفي بإعطاء انطباعات هو نفس التقدير الذي يرتكز عليه بناء ثقافة التجريب: حافظ على الممارسات ذات الأثر التراكمي، وأوقف الممارسات الاستعراضية. ألغِ الطقس الاستعراضي، واحتفظ بالميزانية، وانقلها إلى المسار الممول الذي بات مرئياً الآن بفضل سجل القرارات.
ما الأخطاء الشائعة عند محاولة معالجة مسرح الابتكار؟
خلاصة موجزة. تشترك الإخفاقات المتوقعة في نمط واحد: تغيير المظهر الخارجي مع إبقاء الهيكل على حاله. فتغيير اسم المختبر، أو إضافة مزيد من المقاييس، أو المطالبة بمزيد من حماس القيادة؛ كلها إجراءات تتعامل مع مسرح الابتكار كمشكلة تسويق وهوية أو صدق نوايا. وهو ليس كذلك. إليك الأخطاء الأربعة الأكثر هدراً للجهد.
"نحتاج فقط إلى مزيد من دعم القيادة وتبنيها." العبرة بصلاحيات اتخاذ القرار، لا بالخطابات. فالمديرون التنفيذيون الذين يدافعون علناً عن رهان ما قد يعرقلونه في الخفاء عندما تعاقب حوافزهم الخاصة خوض المخاطر. إن الدعم دون تفويض حقيقي للصلاحيات ما هو إلا استعراض لمعالجة الاستعراض. فوّض الصلاحية؛ فقادة الابتكار الناجحون في هذا المسعى هم من يستبدلون سلطة الموافقة الروتينية بالمساءلة، لا من يرفعون أصواتهم بالتشجيع فحسب.
"سنضيف مقاييس أفضل." تؤدي زيادة المقاييس في لوحة متابعة الأنشطة إلى تضخيم اللوحة فقط. لا تعالج المقاييس مسرح الابتكار إلا عندما ترتبط بقرار وميزانية، وهو ما يمثله الحل 2، وليست خطوة قائمة بذاتها.
"لنُعد إطلاق المختبر بهوية جديدة." وضع اسم جديد على وحدة معزولة لا تخضع لحساب الأرباح والخسائر (P&L) هو مجرد اسم جديد للمسرح. فالهيكل الذي تسبب في الفشل السابق سيتسبب حتماً في الفشل القادم.
"كيف نمنح صلاحيات اتخاذ القرار دون فقدان الحوكمة؟" هذا هو السؤال الجوهري، والإجابة هي تفويض محدد بإطار واضح، وليس شيكاً على بياض. امنح جهة الابتكار سلطة الاستثمار، أو تحويل المسار، أو الإلغاء ضمن إطار ميزانية محدد ومقياس مخرجات واحد، مع اعتماد نموذج بوابات المراحل (stage-gate) الذي لا يصعّد الأمر إلا إذا تجاوز الرهان حداً معيناً. وبذلك تتحول الحوكمة من الموافقة على كل خطوة تفصيلية إلى تحديد إطار الميزانية ومراجعة سجل القرارات.
المقبرة والناجون: أي المختبرات المحددة اندثرت وأيها نجت؟
خلاصة موجزة. يمثل السجل الأخير تجربة واقعية حية. وتجسد أمثلة مسرح الابتكار الواردة أدناه هذا النمط بوضوح: فالمختبرات المعزولة التي لا تملك مساراً يربطها بالنشاط التجاري الأساسي ينتهي بها المطاف بالدمج أو الإغلاق، في حين أعادت الكيانات الناجية بناء نفسها حول تمويل يستند إلى متطلبات السوق مدعوماً بانضباط حقيقي في الإلغاء وتكامل هيكلي. والخط الفاصل في كل حالة هو نفس الاختبار الهيكلي المذكور في القسم الافتتاحي. هذه دراسات حالة للابتكار بالمعنى الدقيق: تحليل المنهج الذي يقف وراء النتيجة، وليس الاحتفاء بالإنجاز وحده.
أشارت دراسة أجرتها شركة Capgemini عام 2015 إلى أن معدل فشل مختبرات الابتكار المؤسسية يصل إلى 90%. ونورد هذا الرقم هنا كدليل واقعي لا لجذب الانتباه، إذ يؤطر نمطاً تؤكده الحالات المحددة التالية.
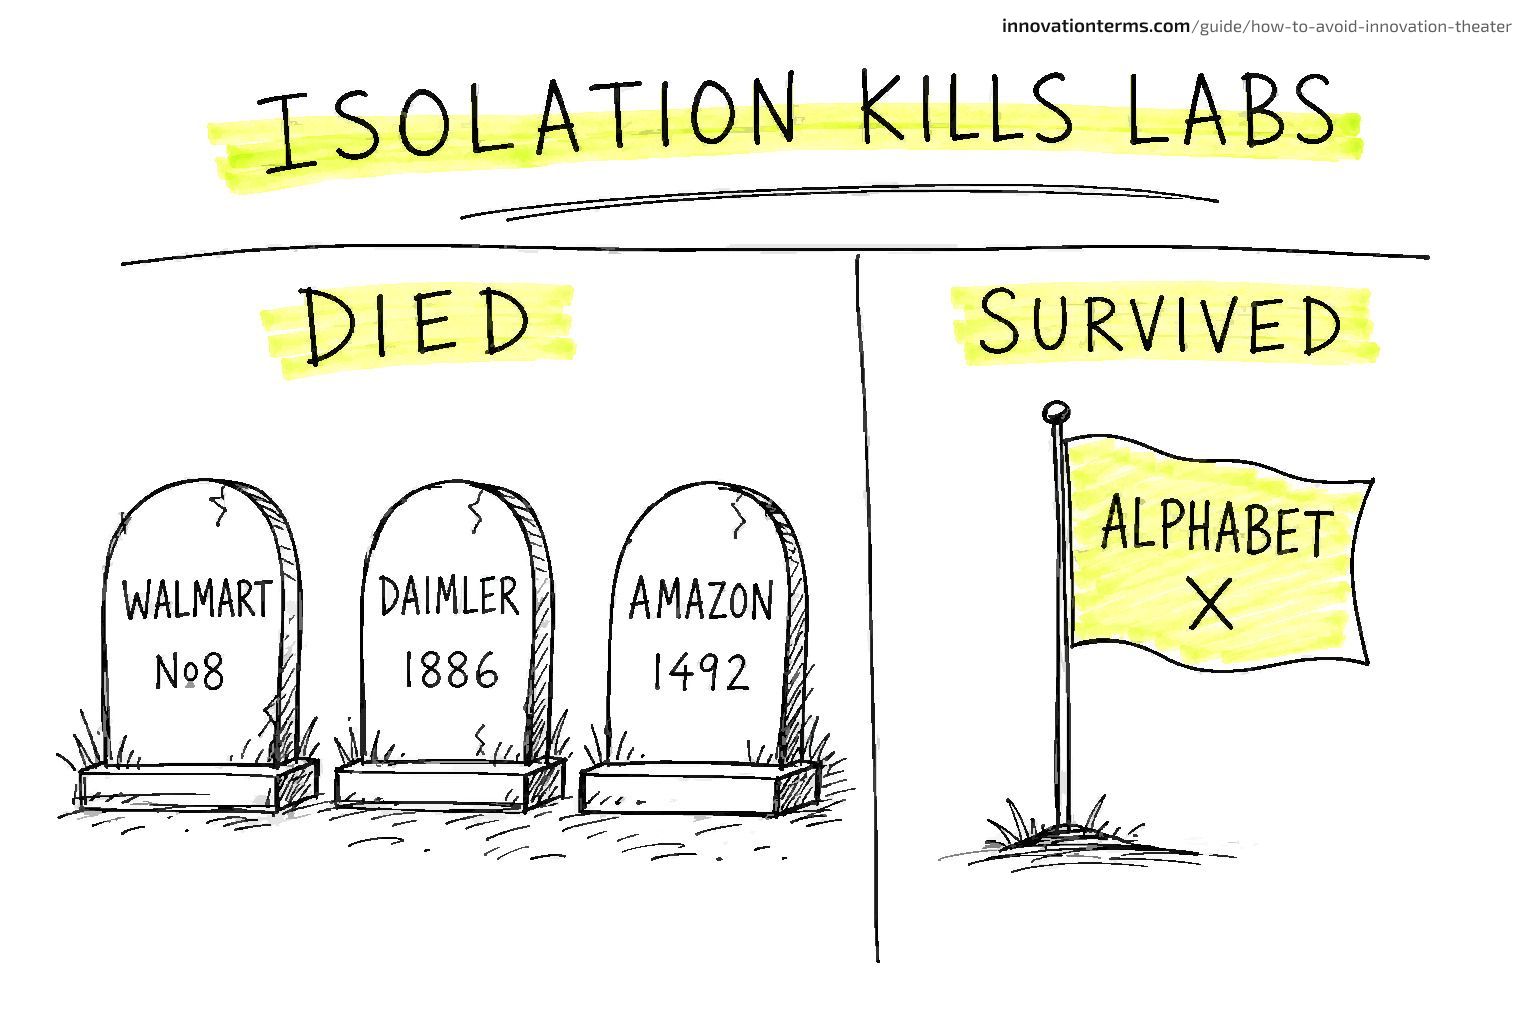
Walmart Store No. 8. أُطلقت هذه الحاضنة أواخر عام 2017 وفُصلت عن الشركة الأم لتعمل كشركة ناشئة، ثم دُمجت مجدداً في العمليات الأساسية في يناير 2024، وتمت إعادة توزيع نحو 300 موظف. وصاغ المدير المالي لشركة Walmart الأمر على أنه "تخرج"، معتبراً أن القدرات أصبحت "مدمجة بالكامل الآن" وأن "مسؤولية صياغة مستقبل تجارة التجزئة باتت مشتركة عبر أرجاء الشركة". إن أي وحدة معزولة عن الأعمال الأساسية دون مسار عودة دائم يُعاد امتصاصها بمجرد أن يزول بريق الحداثة.
Daimler Lab 1886. يوثق كتاب Corporate Explorer نمط الفشل نفسه مع تحديد السبب بوضوح: أغلقت دايملر المختبر لأن "عدداً قليلاً جداً من ابتكاراته تم تسويقه تجارياً في الشركة الأم"، مما جعل 1886 "أشبه بمسرّع مشاريع مستقل وليس وحدة مؤسسية حقيقية". كانت العزلة هي مكمن الخلل.
Amazon Grand Challenge. أُطلقت هذه المجموعة المخصصة للمشاريع الطموحة (moonshot) والمعروفة داخلياً باسم 1492 في عام 2014 تقريباً، ثم خسرت قائدها المؤسس عام 2022، وأغلقت مشروعها السري "Encore" لتتبع الخصوبة في أواخر عام 2024، مع إلغاء نحو 100 وظيفة.
النموذج الناجي المقابل: Alphabet X. قلصت X إنفاقها في أوائل عام 2023 (وهي خطوة جاءت جزئياً نتيجة ضغوط خفض التكاليف على مستوى Alphabet ككل، وليس فقط كمعالجة هيكلية مقصودة)، وبحلول عام 2024 أُعيدت هيكلتها بحيث تنفصل المشاريع لتصبح شركات ناشئة مستقلة بتمويل خارجي بدلاً من الاعتماد على تمويل غير محدد من الشركة الأم. أعاد الناجون ضبط مسار التمويل؛ وفرضوا انضباط التمويل المرتبط بالسوق والمبني على "التمويل أو الإلغاء"، وهو ما لا توفره ميزانيات التكاليف العامة المعزولة أبداً. والوظيفة الاستكشافية القائمة على الاستشراف المستمر تنجو للسبب ذاته: أنشطتها المرئية تغذي قرارات حقيقية بدلاً من أن تحل محلها.
الأسئلة الشائعة
ما هو مسرح الابتكار؟
مسرح الابتكار هو نشاط مؤسسي يُعطي مظهر الابتكار، مثل الهاكاثونات والمختبرات ومسرّعات الأعمال وبوابات الأفكار، دون إنتاج مخرجات قابلة للإطلاق أو إحداث أي أثر في الإيرادات أو الأرباح أو الحصة السوقية. صاغ ستيف بلانك هذا المصطلح في مقال نشرته مجلة هارفارد بزنس ريفيو عام 2019. والسمة الفارقة هنا ليست النشاط في حد ذاته، بل غياب الرابط الهيكلي بين ذلك النشاط ومخرجات مموّلة أو ملغاة أو مطروحة في السوق.
هل الهاكاثونات ومختبرات الابتكار مجرد مسرح استعراضي؟
ليس بالضرورة. لا يُعد الهاكاثون أو المختبر مسرحاً إلا عندما يفتقر إلى مسار يفضي إلى قرار مموّل. أجرِ هذا الاختبار: هل ينتهي النشاط برهان يتم تمويله، أو إلغاؤه، أو تسليمه إلى إحدى وحدات الأعمال؟ إن يوم العروض التجريبية الذي يغذي مسار التمويل بثلاثة مشاريع هو فعالية تفرض اتخاذ قرارات. أما الهاكاثون الذي لا يحصل الفائزون فيه على أي خطوة تالية فهو مجرد مسرح، بصرف النظر عن مدى جودة العروض المقدمة.
ما الفرق بين مسرح الابتكار والابتكار الحقيقي؟
قد يبدوان متطابقين من الخارج، لكن الفارق هيكلي: فقسم الابتكار الحقيقي يمتلك مسؤولية P&L، ويملك صلاحية إلغاء مشاريعه الخاصة أو تمويلها، ويُقاس بناءً على النتائج التي تحققها تلك القرارات. أما قسم مسرح الابتكار فيكتفي بممارسة الأنشطة ويُلقي بتبعاتها على جهات أخرى. قيّم برنامجك استناداً إلى ملكية الميزانية، وصلاحية إلغاء المشاريع، وحقوق اتخاذ القرار، ونوعية المقاييس، وما إذا كان هناك مسار يربط المخرجات بالنشاط التجاري الفعلي.
لماذا تنخرط الشركات في مسرح الابتكار؟
غالباً لأن ذلك تصرف عقلاني في نظرها. فتحت وطأة الضغوط الخارجية للظهور بمظهر المبتكر، تمنح الأنشطة المرئية للشركة شرعية حقيقية أمام المستثمرين والعملاء والمواهب، بغض النظر عما إذا كان هناك أي منتج يُطرح في السوق فعلياً. فقد أظهرت دراسة نشرتها مجلة Technovation عام 2023 أن الممارسات الرمزية تعمل بمثابة "آليات لإضفاء الشرعية" دون أن يكون لها أي تأثير على مسار عملية الابتكار. ولهذا السبب تخفق النصائح القائمة على "بذل مزيد من الجهد": فالمسرح ينتج بدقة الإشارة التي يكافئها هيكل المنظومة.
كيف تقيس نتائج الابتكار الحقيقية بدلاً من قياس النشاط؟
استبدل لوحة متابعة الأنشطة بسجل لاتخاذ القرارات. سجّل قرار كل رهان (تمويل، تحويل مسار، إلغاء)، وتاريخه، ومبرراته، والمسؤول عنه، ونتيجته. تتبّع معدل الإلغاء ومعدل التمويل بوصفهما مقاييس لسلامة الأداء، واربط النتائج مباشرة بالخط التشغيلي: نمو الإيرادات، أو التكاليف التي جرى تفاديها، أو القدرات التي نُقلت. إذا كان بإمكانك تحقيق المستهدف في مقياس ما بالكامل بينما تظل الإيرادات وصافي الأرباح دون أي تغيير، فهو مقياس نشاط لا يقيس سوى مسرح الابتكار.
هل يجب أن نغلق مختبر الابتكار لدينا أم نعيد هيكلته؟
أعد هيكلته أولاً، بالاعتماد على اختبار P&L. لا تفشل معظم المختبرات لأن الابتكار مستحيل داخل الشركات الكبرى، بل لأن المختبر يكون معزولاً ومجرداً من سلطة الميزانية ودون مسار يعيده إلى قلب النشاط التجاري. امنحه P&L حقيقياً، وصلاحية دائمة لإلغاء مشاريعه أو تمويلها، ومساراً موثقاً لتسليم النتائج إلى وحدات الأعمال. ولا تلجأ إلى إغلاقه إلا إذا رفضت الإدارة نقل حقوق اتخاذ القرار تلك، لأنه دونها، لن تؤدي إعادة إطلاقه إلا إلى تكرار المسرح ذاته.
كيف أربط بوابة الأفكار بقرارات مموّلة؟
وجّه كل فكرة تُقدَّم عبر البوابة إلى سجل قرارات بدلاً من أرشيف. عيّن لكل فكرة مسؤولاً، وقراراً مؤرخاً بالتمويل أو تحويل المسار أو الإلغاء، ومبررات موثقة. وانشر سجل الإلغاء والتمويل ليرى أصحاب المقترحات أن الأفكار يُبتّ فيها ولا تُجمع فحسب. هذا يحوّل إدارة الأفكار من مجرد صندوق اقتراحات إلى مسار لصنع القرارات، وهو التغيير الوحيد الذي يمنع البوابة من أن تصبح أكثر مظاهر المسرح وضوحاً في المؤسسة.
باختصار
- اختبار واحد يحسم الأمر: هل يمتلك القسم مسؤولية P&L وصلاحية إلغاء أو تمويل مشاريعه الخاصة؟ إن لم يكن الأمر كذلك، فهو مسرح ابتكار.
- تتوزع مؤشرات الخلل على أربع مجموعات: طقوس بلا متابعة، ومختبرات بلا P&L، وبوابات لا تصنع قرارات، ومؤشرات أداء رئيسية تعد الأنشطة فقط.
- ثلاثة أسباب جذرية: إرسال إشارات لاكتساب الشرعية تحت الضغط، وتضارب الحوافز (تفوق النشاط المحلي على المخرجات الكلية للنظام)، وتمركز حقوق اتخاذ القرار في المكان الخاطئ.
- ثلاثة حلول جذرية: منح القسم مسؤولية P&L وصلاحية الإلغاء، واستبدال لوحة الأنشطة بسجل للقرارات، وإلغاء الطقوس التي لا تنتج أي قرارات.
- تشترك المختبرات المندثرة (مثل Walmart Store No. 8، وDaimler Lab 1886، وAmazon 1492) في عيب واحد: العزلة. أما المختبرات التي نجت (مثل Alphabet X) فقد أعادت هيكلتها بالاعتماد على التمويل المرتبط بالسوق والانضباط في إلغاء المشاريع.
هذا الخلل الهيكلي قابل للإصلاح؛ فما عليك سوى منح القسم مسؤولية P&L حقيقية وصلاحية دائمة لإلغاء رهاناته الخاصة، ثم الاستغناء عن لوحة متابعة الأنشطة لصالح سجل القرارات. وكل ما عدا ذلك ليس سوى مسرح استعراضي لإصلاح المسرح.
رَاعِي @ravi_p
يكتب حول بيئات بدء الأعمال، تجارب النمو، وتخطيط المنتج المستند إلى الأدلة.